
-
El Foro Industria y Energía y Opina 360 amplían su radiografía del sistema eléctrico español incorporando ahora los datos de demanda de la red de transporte.
-
El cruce de datos entre el mapa de transporte y el de distribución evidencia que el sistema eléctrico no puede analizarse en compartimentos estancos y debe valorarse tanto la micro-red (red de distribución) como la macro-red (red de transporte).
-
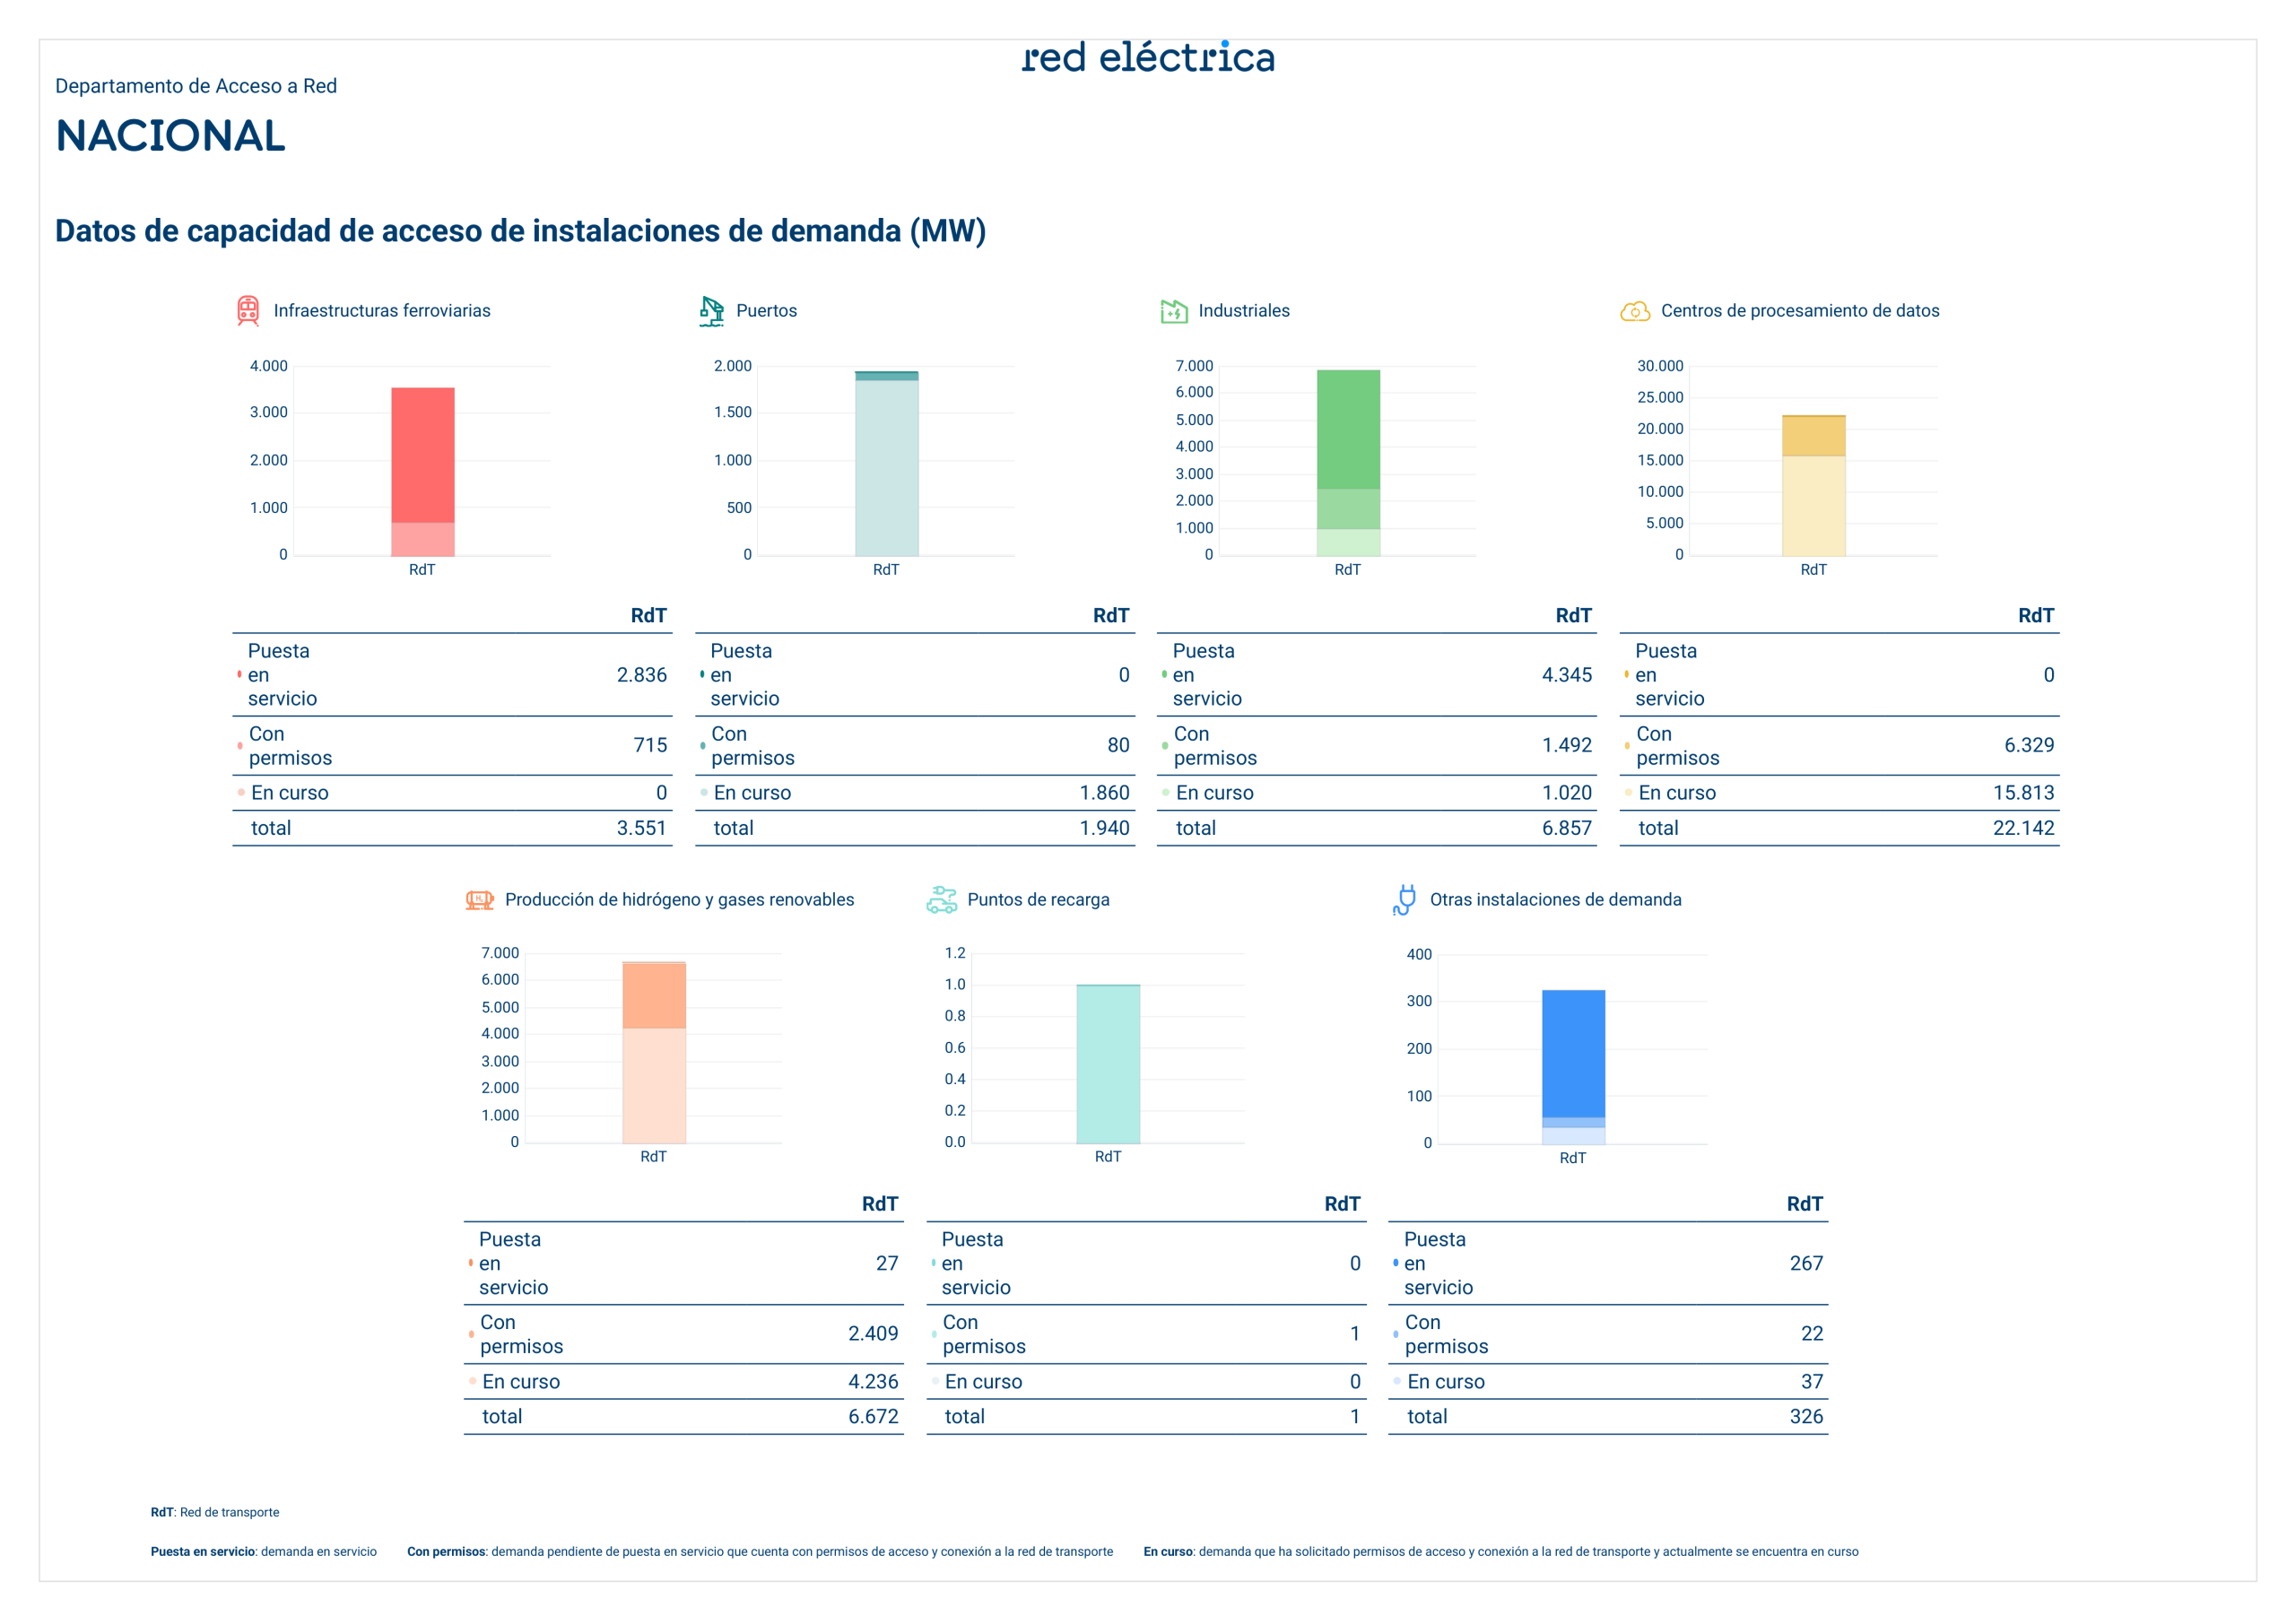
La demanda industrial registrada en la red de transporte asciende a un total de 6.857 MW, de los cuales 4.345 MW (el 63%) ya se encuentran puestos en servicio.
-
Los centros de procesamiento de datos acumulan un total de 22.142 MW solicitados en la red de transporte, y presentan cero megavatios en servicio.
-
Resultará determinante monitorear la tasa de conversión real observando con qué agilidad los megavatios en curso logran transformarse en permisos concedidos.
-
El acceso a la red ha dejado de ser una cuestión meramente técnica o de ingeniería para convertirse en el verdadero factor determinante de la política industrial, la atracción de inversiones y la competitividad territorial.
23 de octubre de 2026.
El Foro Industria y Energía y Opina 360 amplían su radiografía del sistema eléctrico español. Tras consolidar el seguimiento de la red de distribución con el mapa interactivo y el análisis periódico de sus subestaciones, el observatorio incorpora ahora los datos de demanda de la red de transporte. A partir de la información agregada y actualizada a 30 de septiembre de 2026 por Red Eléctrica sobre el estado de las solicitudes de acceso y conexión, el nuevo análisis examina esta infraestructura de alta tensión (igual o superior a 220 kV), que acoge los proyectos de demanda más voluminosos del país. Este estudio plantea interrogantes sobre cómo la disponibilidad real de capacidad de conexión en esta gran red condicionará la toma de decisiones, los planes de inversión y la competitividad futura de la industria.
La industria lidera la potencia instalada, pero asiste a un potencial relevo territorial
Si nos centramos en la demanda industrial registrada en la red de transporte, que alcanza un total de 6.857 MW, la realidad muestra un sector maduro donde 4.345 MW (el 63%) ya se encuentran puestos en servicio. A esta potencia operativa se suman 1.492 MW con permisos concedidos y 1.020 MW en curso de tramitación. Ninguna otra categoría de demanda presenta semejante volumen en funcionamiento: las infraestructuras ferroviarias alcanzan los 2.836 MW operativos (sobre un total de 3.551 MW demandados), la producción de hidrógeno y gases renovables apenas cuenta con 27 MW en servicio (de un volumen solicitado de 6.672 MW) y los centros de procesamiento de datos no registran un solo megavatio operativo de los 22.142 MW solicitados.
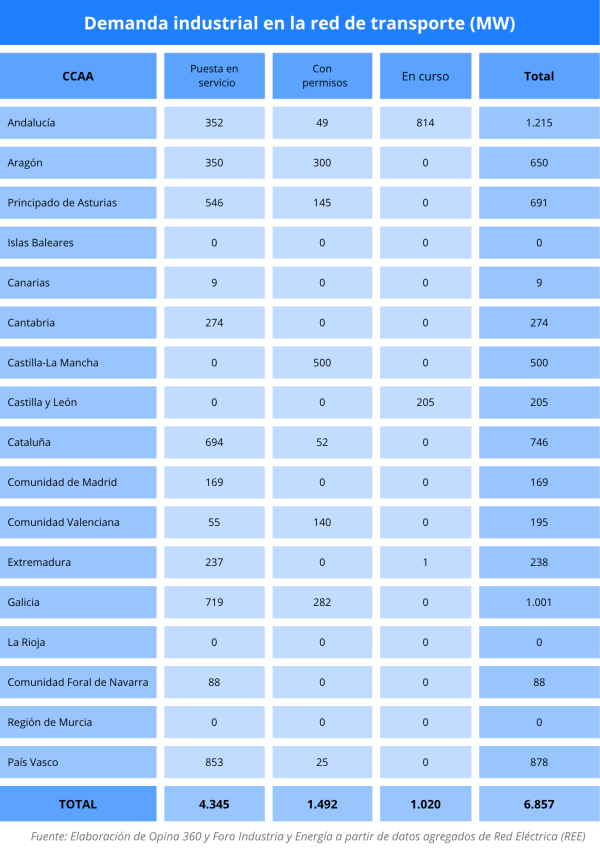
Geográficamente, la potencia industrial actualmente en servicio refleja la huella de los grandes polos tradicionales. País Vasco (853 MW), Galicia (719 MW), Cataluña (694 MW) y Asturias (546 MW) lideran la potencia industrial conectada a la red de alta tensión. Sin embargo, la foto fija del futuro empieza a dar muestras de dinamismo en otras latitudes. Castilla-La Mancha no cuenta hoy con industria conectada a las líneas de transporte, pero registra 500 MW con permisos. Castilla y León, por su parte, acumula 205 MW en curso sin potencia en las otras etapas. El caso más llamativo es el de Andalucía, que aglutina 814 MW industriales en tramitación, lo que supone el 80% de todo el volumen nacional en esa fase.
Esta incipiente reconfiguración plantea múltiples interrogantes para la planificación energética y la política industrial: ¿asistimos a un paulatino rediseño de la gran demanda hacia regiones con mayor abundancia de recurso renovable y disponibilidad de suelo? ¿Se trata de proyectos firmes atraídos por la descarbonización o de solicitudes de acceso que corren el riesgo de caducar antes de materializarse? Y de consolidarse este desplazamiento, ¿qué ocurrirá con el dinamismo industrial de los núcleos tradicionales si la capacidad disponible en alta tensión no se renueva o amplía a la velocidad que exige la transición energética?
22.142 MW en la sala de espera: el fenómeno de los centros de datos
El volumen de solicitudes registrado por los centros de procesamiento de datos (CPD) representa uno de los fenómenos más impactantes en la red de transporte, superando ampliamente a toda la demanda industrial en su conjunto. Los CPD acumulan un total de 22.142 MW solicitados, repartidos entre 6.329 MW con permisos concedidos y 15.813 MW actualmente en curso de tramitación. La distribución territorial de este apetito digital muestra una acusada concentración: en la fase de solicitudes en curso, Extremadura (4.938 MW), Aragón (3.227 MW) y Andalucía (2.009 MW) suponen la mayor parte de la potencia en estudio. Si observamos las licencias ya concedidas, Aragón (2.409 MW), la Comunidad de Madrid (1.888 MW) y Castilla-La Mancha (879 MW) lideran el ranking autonómico.
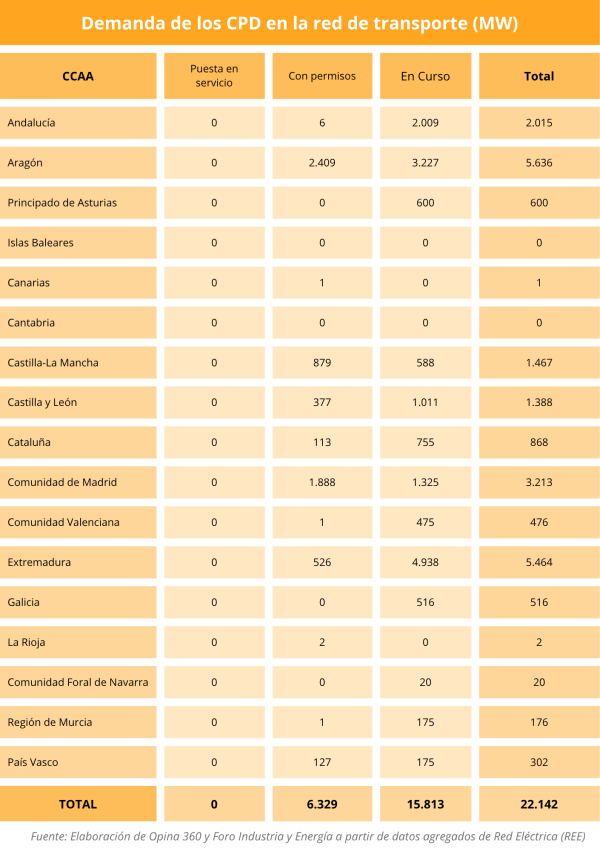
Frente a esta avalancha de expedientes en la red de transporte, la gran pregunta que se plantea el sector es qué ocurrirá con las tramitaciones en curso y si la red de distribución podría actuar como alternativa para los proyectos que no obtengan autorización en alta tensión. Los datos sugieren una clara inviabilidad de este trasvase: la capacidad disponible en el conjunto de la red de distribución nacional alcanza los 7.118,6 MW, una cifra que representa apenas un tercio de lo que los centros de datos demandan en la red de transporte, con el agravante de que esa capacidad debe dar servicio a todo tipo de consumidores y sectores económicos.
Ante este escenario de congestión en las redes, una posible alternativa que suele plantearse es la construcción de subestaciones propias por parte de los promotores de grandes proyectos tecnológicos. Sin embargo, como ya analizamos anteriormente desde el Foro Industria y Energía, esta vía no es una panacea automática y cuenta con importantes limitaciones técnicas y regulatorias.
Todo ello deja un escenario plagado de incógnitas sobre una categoría que hoy registra cero megavatios puestos en servicio. ¿Qué ocurrirá finalmente con todas estas solicitudes en curso? ¿Decaerán por falta de viabilidad o terminarán reubicándose en otros puntos de la geografía? ¿Cuántos proyectos llegarán a materializarse realmente y en qué plazos lo harán? Las iniciativas podrían retrasarse, modificarse, cambiar de ubicación o terminar por no ejecutarse, un abanico de posibilidades que abre una reflexión profunda sobre cómo afectará esta incertidumbre al desarrollo futuro de la economía digital en nuestro país.
La necesidad de una visión integrada: el País Vasco como caso de estudio entre la macro-red y la micro-red
El cruce de datos entre el mapa de transporte y el de distribución evidencia que el sistema eléctrico no puede analizarse en compartimentos estancos. La falta de sincronía entre la red de transporte y la de distribución plantea serias dudas sobre la capacidad de expansión y descarbonización del tejido productivo. El País Vasco se convierte en el paradigma de este contraste territorial: por un lado, es la comunidad autónoma con mayor potencia industrial puesta en servicio en la red de transporte en toda España, con 853 MW operativos y otros 25 MW con permisos concedidos. Por otro lado, la fotografía de su red de distribución revela un escenario radicalmente opuesto, donde sus 497 subestaciones de distribución aparecen completamente saturadas, registrando cero megavatios (0 MW) de capacidad firme disponible.
Esta asimetría dibuja un escenario a dos velocidades que invita a una profunda reflexión sobre el futuro industrial de la región. Si bien la gran industria vasca directamente conectada a la red de alta tensión tiene su capacidad y suministro encauzados, surgen interrogantes inmediatos sobre el resto de la cadena de valor: ¿qué ocurre con los proveedores, el tejido de pymes y la electrificación de procesos térmicos que dependen inevitablemente de la red de distribución? ¿Cómo afecta esta falta de margen en media tensión a los nuevos proyectos industriales que aspiran a instalarse o ampliarse en la comunidad?
Cuando la macro-red y la micro-red no sincronizan sus ritmos ni su disponibilidad, el riesgo de estrangulamiento para la competitividad local se multiplica. Para que la transición energética se materialice en términos de empleo e inversión, no basta con que el megavatio exista sobre el papel o en los grandes nudos de transporte; es imprescindible garantizar la agilidad necesaria para hacerlo llegar de forma capilar hasta el pie de fábrica.
Perspectivas: hacia un seguimiento continuado del acceso a la red
Al tratarse de la primera entrega de este análisis periódico sobre la red de transporte, la fotografía actual plantea preguntas estructurales que requerirán un seguimiento constante en futuras actualizaciones. En primer lugar, destaca la falta de granularidad sobre el número real de expedientes: las cifras públicas ofrecidas por el operador del sistema se expresan en megavatios pero no precisan cuántas solicitudes hay detrás de cada categoría, lo que impide diferenciar si estamos ante megaproyectos aislados o ante un tejido altamente atomizado de peticiones.
En segundo lugar, resultará determinante monitorear la tasa de conversión real del sistema, observando con qué agilidad y en qué proporción los megavatios actualmente «en curso» logran transformarse en permisos concedidos y, finalmente, en instalaciones operativas puestas en servicio.
Por último, la evolución de esta «sala de espera» de proyectos de centros de datos estará fuertemente condicionada por el marco normativo. El comportamiento de las solicitudes cambiará a medida que se apliquen los criterios reguladores sobre caducidad de expedientes, exigencia de garantías económicas y ordenación del acceso. Seguir la transición entre estos estados será esencial para separar las meras expectativas de la demanda que realmente termina incorporándose al sistema eléctrico. Lo que los datos confirman desde hoy es que el acceso a la red ha dejado de ser una cuestión meramente técnica o de ingeniería para convertirse en el verdadero factor determinante de la política industrial, la atracción de inversiones y la competitividad territorial en plena transición energética.